
こんにちは。asovica(アソビカ)、運営者の「りょう」です。
更新案内の保険料を見て、「車両保険を外せば安くなるのでは」と考えていませんか。でも外したあとに事故や台風に遭ったらと思うと、なかなか決めきれないですよね。
この記事では、車両保険を外すと保険料がどのくらい下がるのか、何が自腹になるのかを整理しました。そのうえで、車の時価額・貯金・ローン残債から、自分の車で判断できる目安をまとめています。全部外す前に試せる中間策もあわせて紹介しますね。
- 車両保険を外すと保険料がどのくらい下がるかの実例
- 外したときに自腹になる場面と修理費の目安
- 時価額・貯金・ローン残債で決める自己診断のポイント
- エコノミー型や免責金額の引き上げなど全部外す前の中間策
車両保険はいらない?加入率と外してよい人・付けるべき人
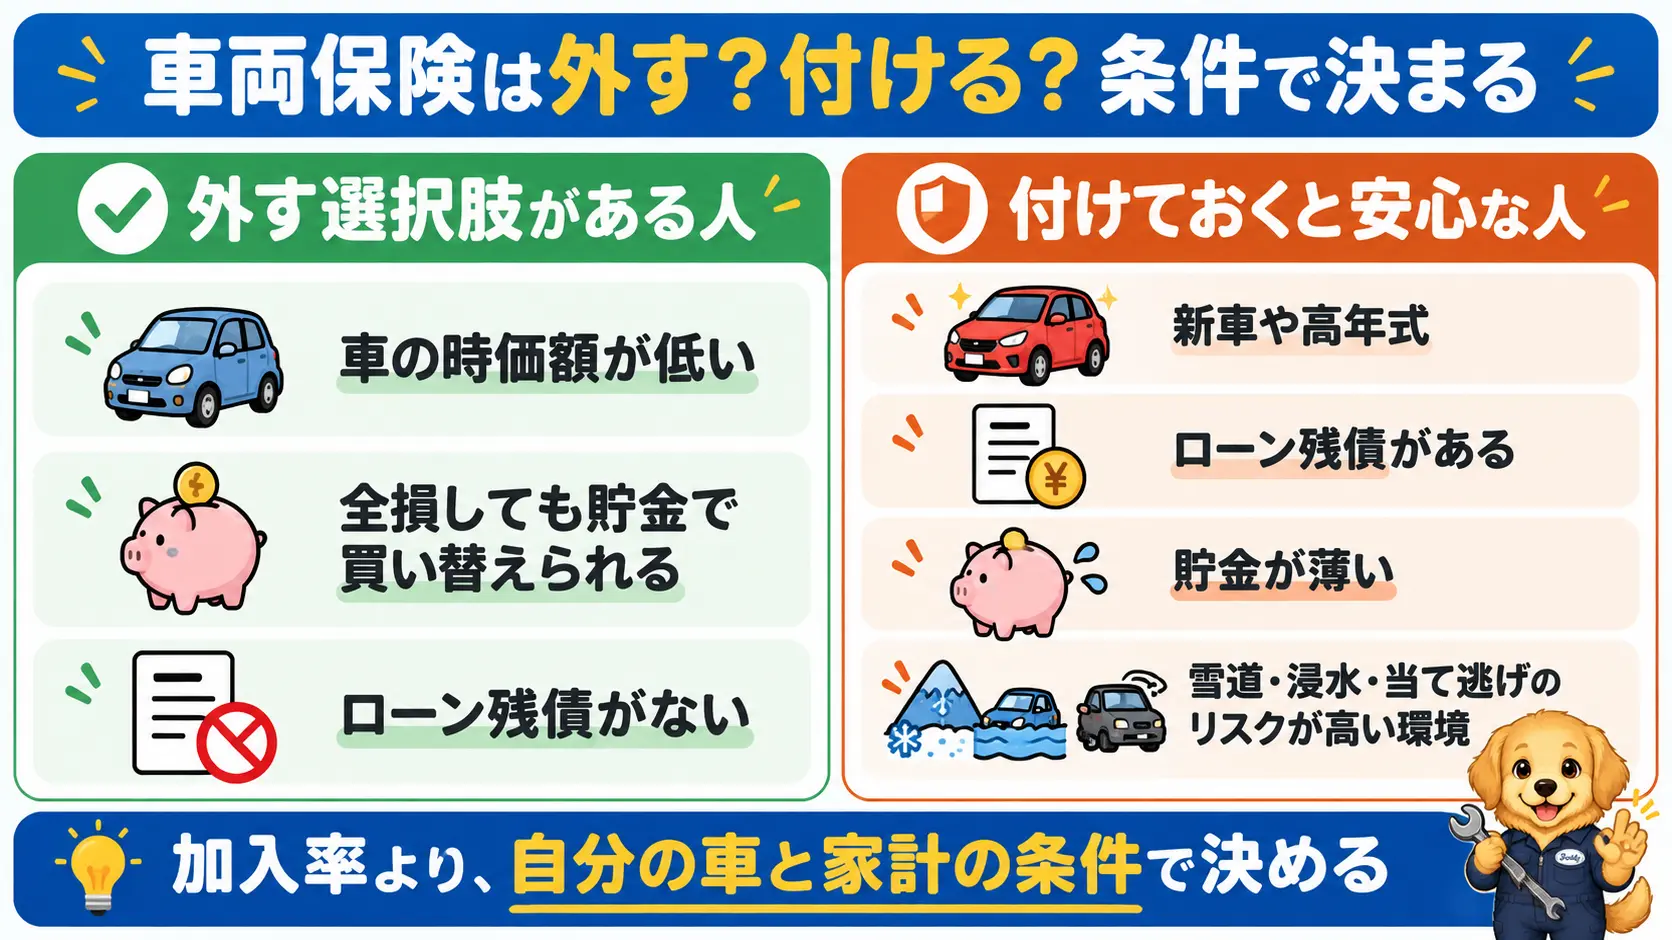
結論から言うと、車の時価額が低く、全損しても貯金で買い替えや修理ができるなら、車両保険は外す選択肢があります。逆に、新車やローン返済中の車、貯金に余裕がない場合は付けておくほうが安心です。雪道や当て逃げのリスクが高い環境も同じかなと思います。

車両保険って、付けていない人もけっこういるんだよね?
そうなんです。ただ、加入率は数字の中身を見ると印象が変わるんですよ。一緒に確かめてみましょう。

損害保険料率算出機構によると、2025年3月末の車両保険の普及率は全車両で47.4%です。この数字だけを見ると、「半分以上は入っていないんだ」と感じますよね。
ただ、この47.4%には貨物車や二輪車まで含まれています。乗用車に絞ると、数字は次のように変わります。
| 区分(2025年3月末) | 車両保険の普及率 |
|---|---|
| 全車両(貨物車・二輪車を含む) | 47.4% |
| 自家用普通乗用車 | 64.3% |
| 軽四輪乗用車 | 49.6% |
| 共済も含めた全体 | 54.9% |
普通乗用車なら、むしろ付けている人が多数派です。加入率は年々わずかに上がっていて、車両価格の高騰や自然災害の激甚化が背景に挙げられています。
年式による差も大きいです。SOMPOダイレクトの契約者では、新車の付帯率が87.6%と高く、そこから年数とともに下がっていきます。古い車ほど外す人が増える、というのが実態に近いですね。
日本損害保険協会広報室は、「入っていない人が多いから」と外すのではなく、リスクを理解したうえで自分で選ぶことが大切としています。
では、どんな人なら外してよいのでしょうか。判断の軸は「車の時価額」「貯金」「ローン残債」の3つです。そこに、雪道や浸水といった環境のリスクを重ねて考えます。
| 判断の軸 | 外す選択肢がある人 | 付けておきたい人 |
|---|---|---|
| 車の時価額 | 10年を超えるなどで、設定できる保険金額が小さい | 新車・高年式で保険金額が大きい |
| 貯金 | 全損しても、時価程度なら貯金で買い替えられる | 数十万円の出費で家計が崩れる |
| ローン残債 | 残債がない | ローン・残価設定ローン・リースの残りがある |
| 環境・運転 | 屋内保管で、浸水や盗難のリスクが低い | 雪道を日常的に走る、浸水想定区域に駐車、運転に不慣れな家族がいる |
「付けておきたい人」の列に1つでも当てはまるなら、すぐに全部外すのは慎重に考えたいところです。自分の車での確かめ方は、後半の自己診断で詳しく整理しますね。
車両保険を外すと保険料はいくら下がる?
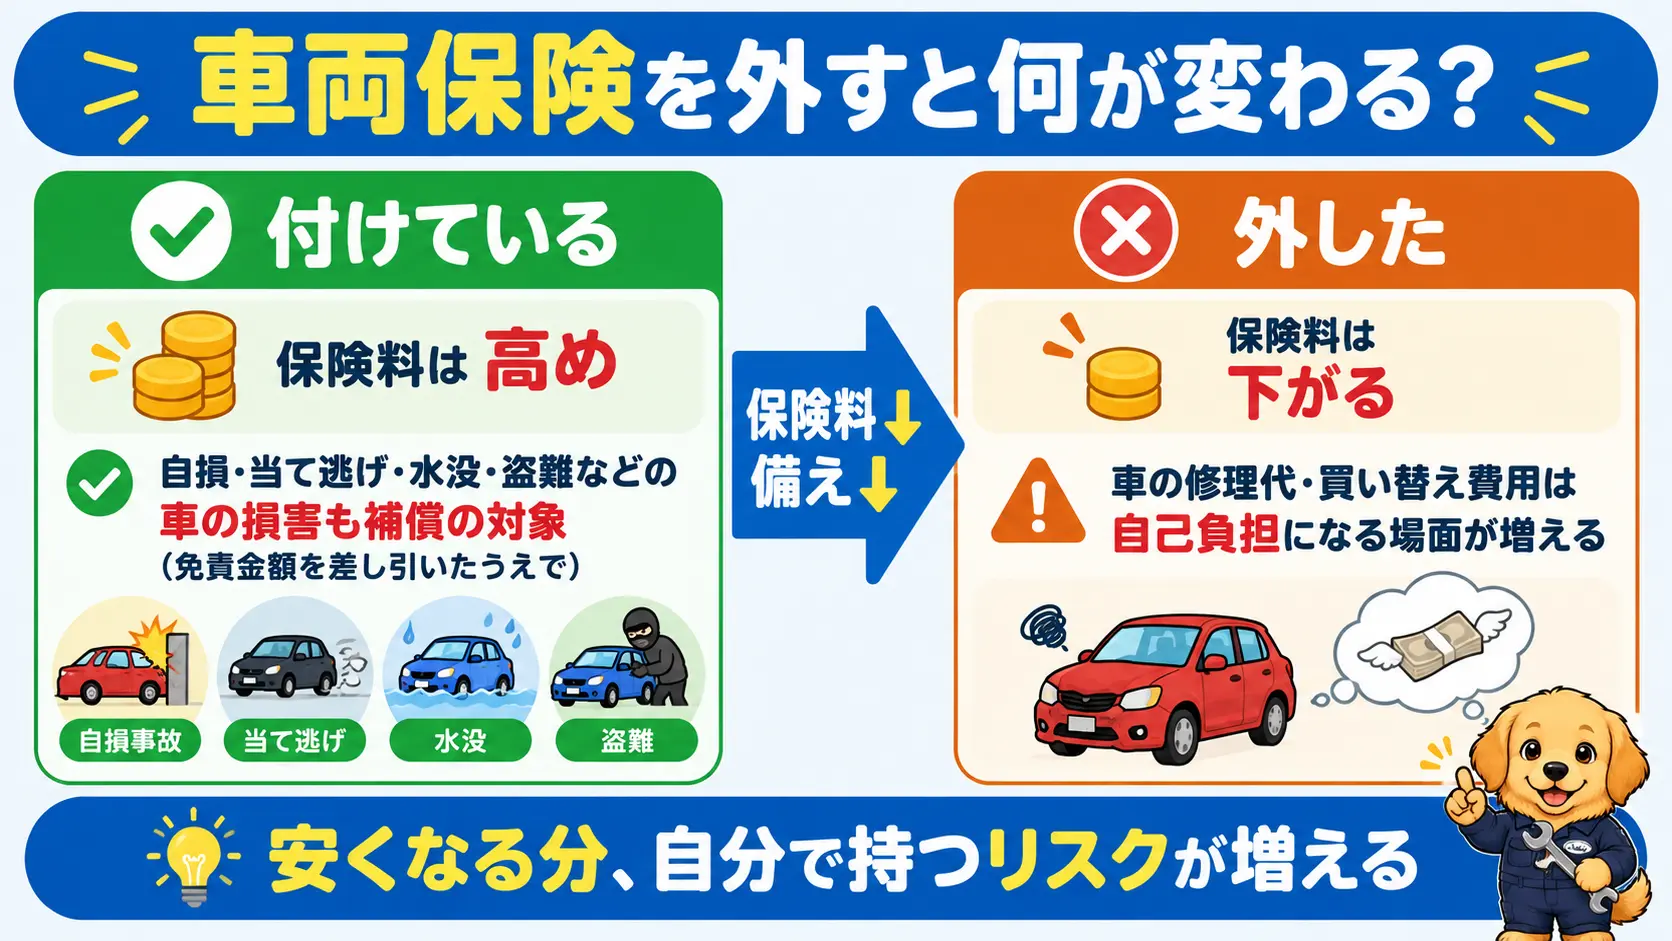
車両保険を外したときの保険料の下がり幅は、年1万円台から数万円ほどが目安です。車種や等級、年齢で大きく変わるので、最後は自分の条件で見積もって確かめるのが確実です。
実例を1つ見てみましょう。SOMPOダイレクトの試算例(2026年9月始期)で、ホンダ・N-BOX、20等級、47歳、ゴールド免許という条件です。
| 条件 | 年間保険料 |
|---|---|
| 車両保険なし | 10,630円 |
| 車両保険あり | 24,640円 |
| 差額 | 14,010円(人身傷害の条件差も含む) |
この例は人身傷害の条件もそろっていないため、差の出方を見る参考にとどめてください。同社も、車両保険を付けると保険料が1.5〜2倍近くになるケースがあるとしています。
高等級で走行距離の短い軽自動車は、もともとの保険料が小さいぶん差額も年1万円台にとどまります。反対に、等級が若い人や普通車、修理費が高めの車では、差額が年数万円規模まで広がります。
外したときの節約額が大きい人ほど、事故のときの負担も重くなりやすい。少しややこしいですが、ここが車両保険選びの悩ましいところですよね。
自分の場合いくら下がるかは、今の保険会社の見積画面で「車両保険なし」に切り替えると確かめられます。更新案内が届いたら、まずこの差額を出してみるのがおすすめです。
ここで紹介した金額は特定条件での試算例で、あなたの保険料ではありません。正確な金額は保険会社の公式サイトで、ご自身の条件で見積もってください。
付けていても数万円の修理は等級ダウンで使わない
保険料の差を考えるとき、「付けていても使わない修理」がある点も押さえておきたいところです。車両保険を使うと、多くの事故で翌年の等級が3つ下がります。
さらに、割引率の低い「事故有係数」が3年間かかります。等級が下がるうえに割引率まで悪くなる、二重のダメージというわけです。
目安として、14等級・年間保険料7万円の人が3等級ダウン事故で保険を使った試算があります。無事故で進んだ場合と比べると、次のように差が開きます。
| 時期 | 保険を使った場合 | 無事故だった場合 | 差額 |
|---|---|---|---|
| 翌年 | 116,670円(事故有11等級) | 68,540円(15等級) | +48,130円 |
| 2年後 | 113,750円(事故有12等級) | 67,080円(16等級) | +46,670円 |
| 3年後 | 110,830円(事故有13等級) | 65,630円(17等級) | +45,200円 |
この試算では、3年間で合計約14万円多く払う計算です。修理費がこれより安いなら、保険を使わず自腹で直すほうが得になります。
つまり、数万円の擦り傷やへこみは、車両保険を付けていても使わない判断になりやすいんですね。車両保険が本当に役立つのは、数十万円以上の大きな損害のときと考えると、外すかどうかを判断しやすくなります。
一方、飛び石・台風・盗難などは「1等級ダウン事故」で、事故有係数も1年で済みます。修理額によっては使ったほうが得な場面もあります。保険を使うかどうかの損得は、加入後の判断として別に考えるとよいかなと思います。
外すと自己負担になる場面と修理費の目安
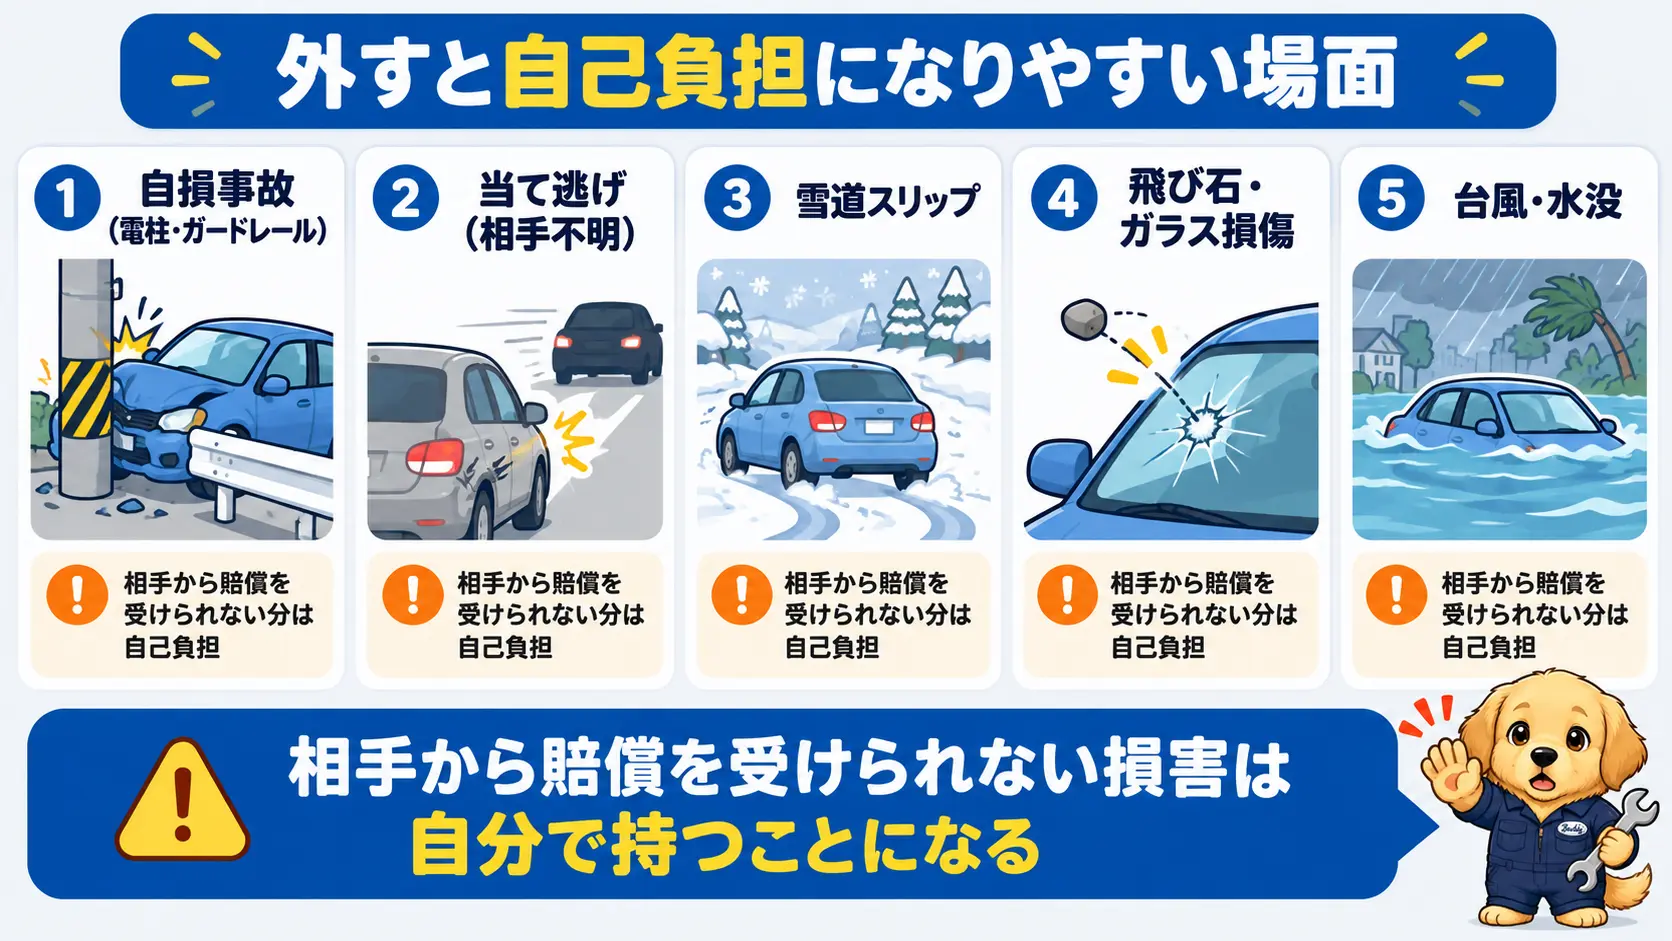
車両保険を外すと、自分の車の修理代や買い替え費用のうち、相手から賠償を受けられない分はすべて自腹になります。2024年度に車両保険で認められた修理費の単価は392,877円でした。外すなら、この規模の出費を自分で受け止めることになります。(出典:損害保険料率算出機構『自動車保険の概況』)
一方で、対人・対物賠償や人身傷害、ロードサービスなどは車両保険を外しても残ります。失うのは「自分の車の損害」の補償だけ、という点は少し安心できますね。
自腹になる場面って、具体的にはどんなときなんだろう?
「なし」「エコノミー型」「一般型」の3つで並べると、違いがはっきりしますよ。場面ごとに見ていきましょう。
| 場面 | 車両保険なし | エコノミー型 | 一般型 | 使った場合の等級 |
|---|---|---|---|---|
| 雪道スリップで電柱・ガードレールに衝突(自損) | 全額自腹 | 全額自腹 | 補償 | 3等級ダウン |
| 当て逃げ(相手が不明) | 全額自腹 | 多くの会社で自腹(補償する商品もあり) | 補償 | 3等級ダウン |
| 飛び石でフロントガラスにひび | 全額自腹 | 補償 | 補償 | 1等級ダウン |
| 台風・豪雨で冠水・水没 | 全額自腹 | 補償(※) | 補償 | 1等級ダウン |
| 雪の重み・落雪で車体がへこむ | 全額自腹 | 補償 | 補償 | 1等級ダウン |
| 車両盗難 | 全額自腹 | 補償 | 補償 | 1等級ダウン |
| 車同士の事故で自分にも過失 | 自分の過失分は自腹 | 補償 | 補償 | 3等級ダウン |
| 地震・噴火・津波 | 全額自腹 | 対象外 | 対象外 | — |
※エコノミー型の水災は、会社によって「自宅・車庫での水災」を別に選ぶ必要があります。補償の線引きは会社ごとに違うので、約款で確かめておくと安心です。
支払いの件数で見ると、車両保険の支払いの33.4%は自動車単独の事故です(2024年度)。エコノミー型では出ない単独事故が、実際の支払いの3分の1を占めているわけですね。
雪道スリップの自損や当て逃げは全額自腹
雪道や凍結路でスリップして、電柱やガードレールにぶつけた場合。原因が雪でも、運転中に起きた単独事故として扱われます。そのため、車両保険なしはもちろん、エコノミー型でも補償されません。
ややこしいのが、「雪の重み」や「屋根からの落雪」で車体がへこんだ場合です。こちらは自然災害や落下物の扱いになり、エコノミー型でも補償の対象です。雪国で暮らす人は、この違いを知っておきたいですね。
当て逃げも、車両保険がなく相手が分からなければ全額自腹です。エコノミー型は「相手の車が確認できること」を支払いの条件にしている会社が多く、相手不明の当て逃げは対象外になりがちです。ただ、2024年以降は当て逃げを補償に含めるエコノミー型も出てきているので、自分の契約の約款で確かめておきましょう。
警察の捜査で犯人が見つかり、相手の車が確認できれば支払いの対象になります。どちらにしても、保険金の請求には警察が作る交通事故証明書が必要です。
当て逃げは必ず警察へ
警察に届け出ないと、一般型に入っていても請求の土台がなくなります。月極の屋外駐車場など当て逃げが起きやすい環境の人は、被害が小さくても届け出ておきましょう。
最近の車は、バンパーの内側やフロントガラスの周りにセンサーやカメラが付いています。軽く擦っただけでも、センサーの付け替えや調整(エーミング)が必要になることがあります。
年式が新しい車ほど、「小さな傷だから安く済む」とは限らないわけです。新しい車で単独事故の補償まで外すのは、慎重に考えたいところですね。
台風の水没や盗難は全損級・飛び石も数万円
台風や豪雨での水没、そして盗難は、件数こそ少ないものの1件あたりの損害が全損に近い額になりやすいのが特徴です。車両保険がなければ、車を失ったうえで次の車の費用を全額自分で用意することになります。
| 事故の形態(2024年度) | 1件あたりの支払額(計算値) |
|---|---|
| 衝突・接触など | 約42万円 |
| 台風・竜巻・洪水・高潮 | 約84万円 |
| 盗難 | 約299万円 |
2026年8月の千葉県の豪雨では、日本カーシェアリング協会が被災車両を約3万台と推計しました。そのうち約1万5,000台(49.5%)は、車両保険の対象外だったとしています(2026年9月15日公表)。
ハザードマップで浸水が想定されている場所に停めている人は、他人事ではないですよね。なお、地震・噴火・津波による損害は、一般型でも原則として補償されません。
盗難も身近なリスクです。警察庁によると、2025年の自動車盗の認知件数は6,386件で、2022年以降は増える傾向が続いています。
発生場所で最も多いのは一般住宅で、全体の45.2%を占めます。「自宅に停めているから大丈夫」とは言い切れないんですね。
飛び石でフロントガラスにひびが入った場合も、車両保険がなければ自腹です。エコノミー型でも補償され、使っても1等級ダウンで済みます。
費用は、小さなひびを埋める「リペア」で済むか、ガラスごと「交換」になるかで大きく変わります。交換になると数万円では収まらないこともあり、カメラ付きのガラスなら交換後の調整(エーミング)の費用も加わります。具体的な金額は車種やガラスの種類で違うので、まず修理工場で見積もりを取りましょう。
見積もりが出たら、保険を使った場合の1等級ダウンで増える保険料と比べます。今の保険会社に「使った場合の翌年以降の保険料」を試算してもらえば、修理額がどちらより大きいかで自腹か保険かを決められますよ。
過失のある車同士の事故でも自分の過失分は自腹
相手のいる事故なら相手の保険で直してもらえる、と思いがちですよね。でも相手から受け取れるのは、相手の過失割合の分だけです。車両保険がなければ、自分の過失分は自腹になります。
| 例:自分の車の損害100万円・過失割合 自分3:相手7 | 金額 |
|---|---|
| 相手から受け取れる賠償 | 70万円 |
| 車両保険なしの場合の自己負担(自分の過失分) | 30万円 |
| 車両保険ありの場合 | 自分の過失分も、免責金額を差し引いたうえで車両保険金額を上限に支払われる |
過失ゼロのもらい事故でない限り、相手がいても自己負担は起こりえます。車同士の事故は、車両保険の支払件数の36.7%を占める最も多い類型です。
決して珍しい場面ではない、ということですね。なお、車同士の事故は相手の車が確認できればエコノミー型でも補償されます。
「自損は自分で払えるけれど、車同士の事故の過失分には備えたい」。そんな人には、エコノミー型がちょうどよい落としどころになるかなと思います。
時価額・貯金・ローンを自分の車で確かめる自己診断
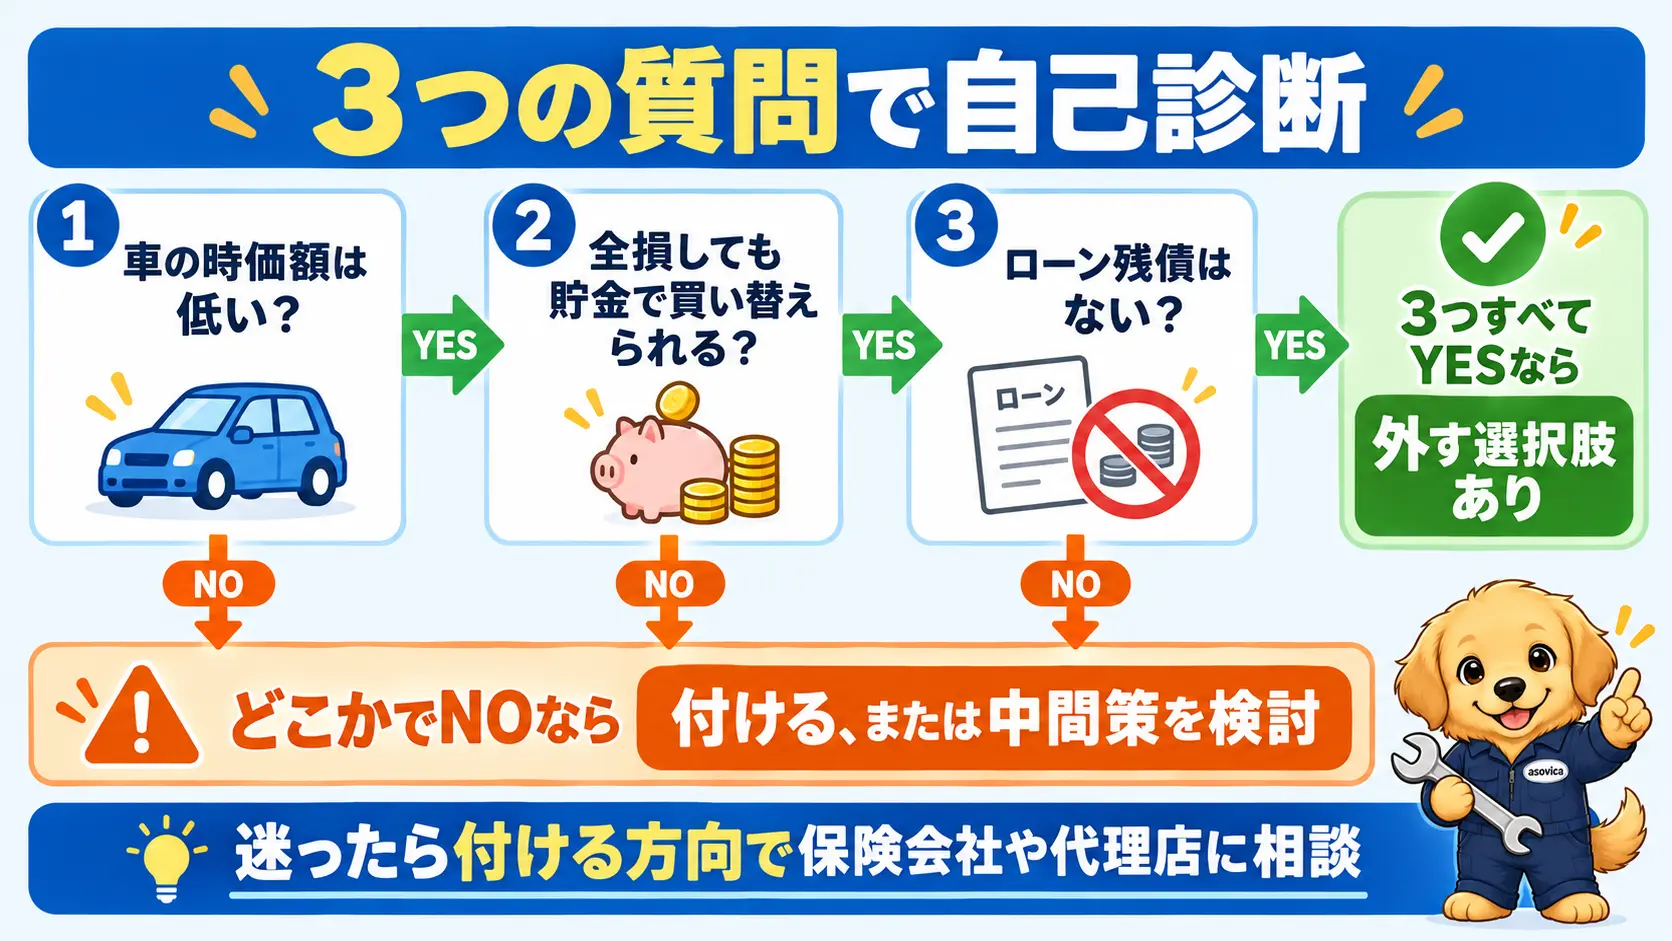
外すかどうかは、「全損したとき、車の時価程度を貯金からすぐ出せるか」と「ローンが残っていないか」で大きく左右されます。手元の保険証券と貯金額を並べれば、自分の車で確かめられますよ。
自分の車だとどうなるんだろう。なんだか難しそう…。
最初の章の判断表を、手元の書類と数字に置き換えるだけです。順番に確かめていきましょう。
確かめる順番は次のとおりです。用意するのは、更新案内(保険証券)・通帳やネットバンクの残高・ローンの明細、そしてスマホだけです。
- 保険証券で「車両保険金額」と「車両保険の保険料」を書き写す
- すぐ動かせる貯金の額を確認し、車両保険金額と比べる
- ローン明細で残債の有無と、車検証の所有者がローン会社かどうかを見る
- 自治体のハザードマップで、ふだんの駐車場所が浸水想定区域か調べる
- 損害保険料率算出機構の「型式別料率クラス」で、自分の車の車両保険のクラス(型式ごとの保険実績にもとづく区分)を調べる
料率クラスは、普通乗用車が1〜17、軽自動車が1〜7の区分です。型式ごとの保険実績(事故の起こりやすさや支払われた保険金など)から毎年見直される区分で、車両保険のクラスが高いほど保険料も高くなります。外したときにどれだけ下がるかの見当をつける目安にもなりますよ。(出典:損害保険料率算出機構『型式別料率クラス検索』)
確かめた結果が最初の章の「付けておきたい人」側に寄ったなら、全部外すのはまだ早いかもしれません。その場合は、次の章の中間策で保険料をどこまで下げられるかを先に見てみてください。
更新案内の保険証券で車両保険金額と貯金を比べる
まず見るのは、更新案内や保険証券に書かれた「車両保険金額」です。これが、全損したときに受け取れる上限額になります。
車両保険金額は、契約時点の市場販売価格相当額をもとに決まります。同じ車種・年式で同じくらいの状態の車を買い直す価格、と考えると分かりやすいですね。
買取店の査定額とは物差しが違い、保険金額のほうが高めに出ることもあります。査定額ではなく、証券の金額で比べるのがポイントです。
次に、この金額をすぐ動かせる貯金と比べます。車両保険金額くらいを貯金で払えるなら、全損しても自力で買い替えられるということ。逆に貯金が足りないなら、外したときに家計へ大きな穴が開くかもしれません。
もう1つ見ておきたいのが、年間の車両保険料とのバランスです。保険金額が小さいのに車両保険料の負担が大きいなら、払い続けても受け取れる額は限られます。
数字を当てはめるイメージをつかむために、仮の例で比べてみます。下の金額はあくまで説明用の仮の数字です。
| 仮の例 | Aさん | Bさん |
|---|---|---|
| 車両保険金額 | 60万円 | 60万円 |
| 外すと下がる保険料 | 年2万円 | 年2万円 |
| すぐ動かせる貯金 | 80万円 | 30万円 |
| ローン残債 | なし | なし |
| 判断の寄り方 | 外す側に寄る | 免責アップやエコノミー型が候補 |
Aさんは、全損しても貯金で同じくらいの車を買い直せます。一方のBさんは、全損すると貯金だけでは足りません。同じ車・同じ保険料でも、貯金の厚さで答えが変わるわけですね。
全損だけでなく、修理で済むケースも考えておきましょう。先ほどの修理費の単価、約39万円を貯金から無理なく出せるかが、もう1つの分かれ目になります。
10年落ちは時価額が修理費に届かないことも
年式が進むと、設定できる車両保険金額も下がっていきます。10年を超えた車では、保険金額が修理費に届かないことがあります。
修理費が保険金額を超えると「全損」の扱いになり、受け取れるのは保険金額までです。SOMPOダイレクトの説明例では、修理代50万円に対して保険金額が20万円なら、差額は自己負担になります。
付けていても直しきれないなら、保険料を払い続ける意味は薄くなりますよね。10年落ち前後は、外すかどうかを考える1つの節目かなと思います。
ただ、外すか残すかの二択の前に確かめたいのが「車両全損修理時特約」です。修理費が保険金額を超えても、保険金額+50万円まで修理費を払う特約で、扱う会社があります。
SOMPOダイレクトでは、初度登録から25か月を超えた車が対象です。古いけれど気に入っていて長く乗りたい車なら、検討の余地がありますね。
ちなみに、乗用車の平均車齢は約9.4年(2025年3月末)です。平均的な車は、ちょうどこの判断の時期にいることになります。
年数が経つほど、一般型とエコノミー型の保険料差は縮む傾向があります。古い車でエコノミー型に変えるなら、思ったほど安くならないこともあるので差額を確かめましょう。
ローン中や新車は新車特約と残債で考える
ローンが残っている車は、車両保険を付けておく方向で考えたいところです。理由はシンプルで、事故で廃車になってもローンの返済は続くからです。
そこで次の車を買えば、前の車のローンと新しいローンが二重になります。保険金をローンの一括返済に充てる目的で、車両保険を付ける人もいます。
ディーラーローンや信販会社のローンでは、完済まで車の所有者がローン会社や販売店になっていることが多いです。名義が自分でなくても、壊れたときの負担は自分にかかる点に注意しましょう。
新車なら「車両新価特約(新車特約)」も確かめておきたいところ。全損や、修理費が新車価格相当額の50%以上になる大きな損害(エンジンやフレームなど車の骨格部分の損傷を伴う場合に限る)で、新車価格相当額まで受け取れる特約です。
セットできる期間は会社によって違い、SOMPOダイレクトでは初度登録の翌月から数えて25か月以内です。61か月以内とする会社もあり、盗難は対象外になります。
新車の付帯率が9割近いのも、こうした事情があるからかなと思います。残価設定ローンやカーリースも同じで、支払いが残っている間は外さない方向で考えるのが安心です。
全部外す前に試したい保険料の中間策
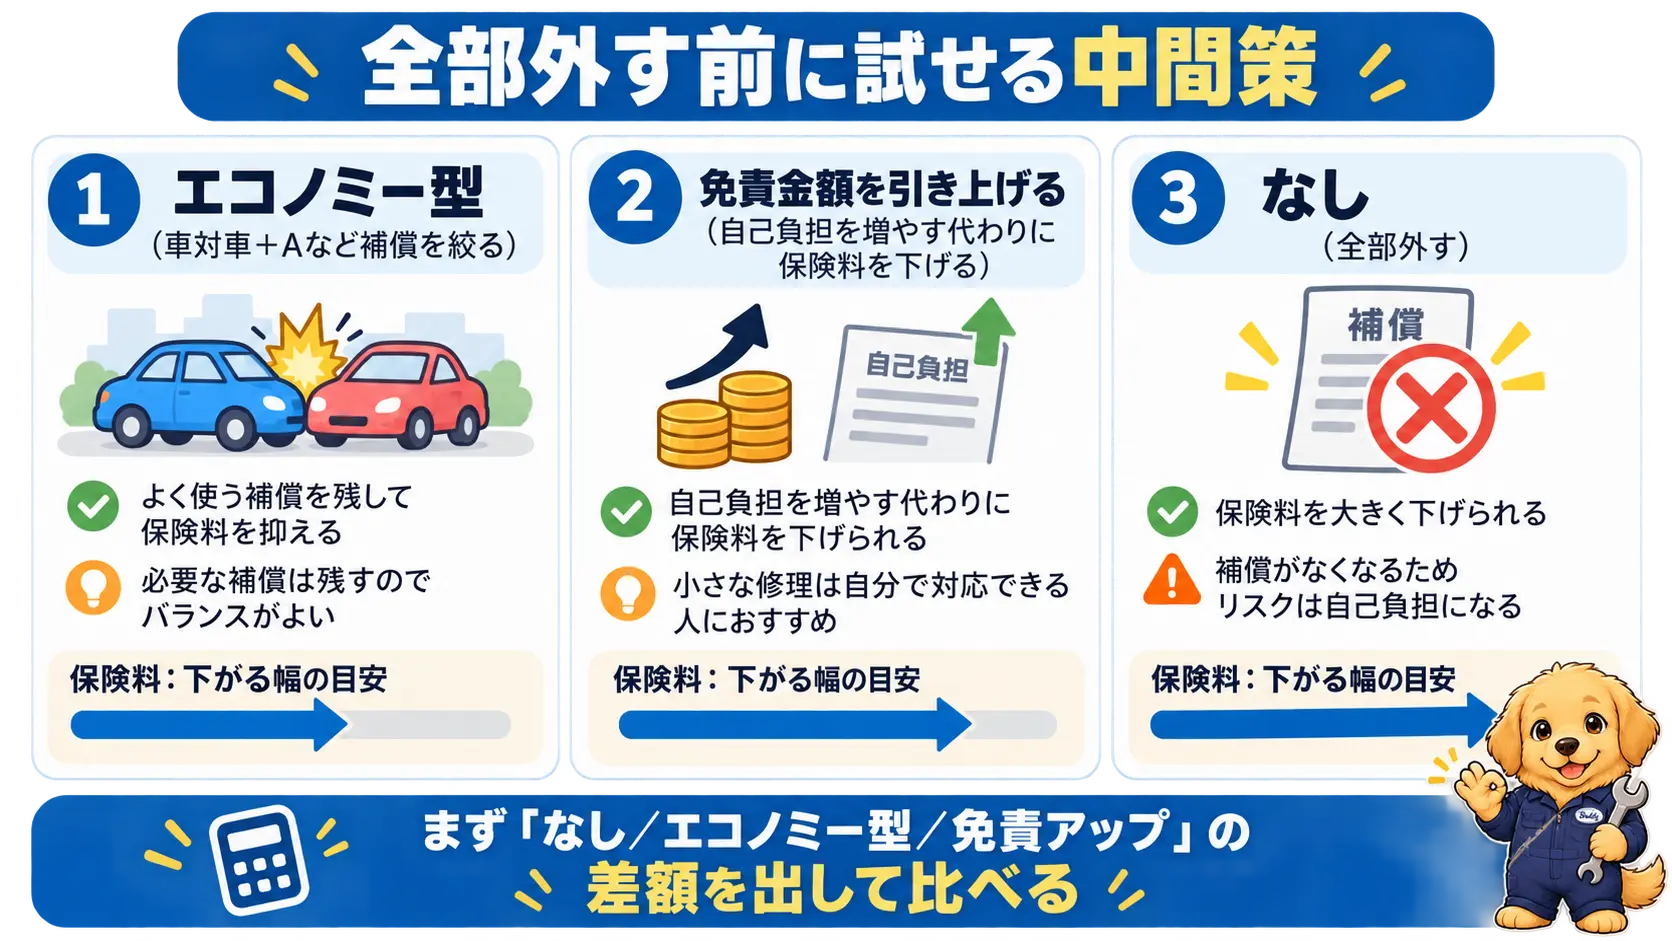
保険料は下げたいけれど、全部外すのは不安。そんなときは、エコノミー型への切り替えか、免責金額の引き上げが現実的な中間策です。補償の一部を残したまま、保険料を下げられます。
全部外すか、今のままか、の二択じゃないんだね!
そうなんです。選択肢を並べてみると、自分に合う形が見つけやすいですよ。
| 選択肢 | 残る補償 | 手放す補償 | 向いている人 |
|---|---|---|---|
| 一般型のまま免責を上げる | 単独事故・当て逃げを含む全補償 | 免責額までの小さな損害 | 10万円程度の修理なら自腹で払える |
| エコノミー型に切り替え | 車同士の事故、台風・水災、盗難、飛び石、雪の重み | 単独事故、当て逃げ・自転車との衝突(会社による) | 運転に自信があり、災害や盗難に備えたい |
| 車対車限定(扱う会社のみ) | 相手車が確認できる車同士の事故 | 自然災害・盗難・飛び石も含めほぼすべて | 相手のある事故の過失分だけ備えたい |
| 補償の部品を外す(会社による) | 必要な部品だけ | 盗難・自宅車庫での水災など | 屋内保管で盗難や浸水のリスクが低い |
| 車両全損修理時特約を付ける | 保険金額+50万円までの修理費 | 特約の保険料 | 古いが乗り続けたい車 |
| 完全に外す | 対人・対物・人身傷害など | 自分の車の損害すべて | 全損しても貯金で買い替えでき、残債がない |
中間策ごとの保険料差は、自分の条件で見積もらないと分かりません。見積画面で免責・タイプ・保険金額を1つずつ変えると、どの変更が効いているかが見えてきます。
私なら、いきなり全部外すより「免責アップ → エコノミー型 → 完全に外す」の順で差額を出して比べます。補償を残せる順に試していけば、どこまで手放すと保険料がいくら下がるのかが一目で分かるからです。
エコノミー型と一般型の違いと保険料差
エコノミー型(車対車+限定危険)は、一般型から「単独事故」などを外したタイプです。当て逃げも外す会社が多いものの、補償に含める商品もあります。車同士の事故や台風・水災、盗難、飛び石、雪の重みは補償されます。
保険料差の参考に、比較サイトがアクサダイレクトで取った見積例を紹介します(2025年7月取得、35歳・ゴールド免許・15等級)。1つの見積例なので一般化はできませんが、差の出方は見えてきます。
| 車(免責5-10万円) | 一般型 | エコノミー型 | 差 |
|---|---|---|---|
| 新車プリウス(2025年7月登録) | 56,950円 | 39,260円 | 17,690円安い(約31%減) |
| 中古プリウス(2020年7月登録) | 50,840円 | 39,260円 | 約23%減 |
新しい車ほど一般型との差が大きく、年式が進むと差が縮む傾向が読み取れますね。運転に自信があり、自然災害や盗難、車同士の事故の過失分に備えたい人には、エコノミー型が向いています。
気をつけたいのは、同じ「エコノミー型」でも会社によって線引きが違う点です。自転車との衝突や自宅・車庫での水災、盗難が含まれるかは、会社ごとに異なります。
三井ダイレクト損保では、中古車で車両保険を付けた人の29.2%が限定タイプを選んでいます。古い車では、全部外す前にこうした中間の選び方をする人も少なくないようです。
ただ、雪道を日常的に走る人にはエコノミー型は不向きです。スリップの自損は補償されないので、免責を上げて一般型を残すほうが合っているかもしれません。
免責金額を10万円に上げるといくら下がる?
免責金額は、事故のときに自分で払う自己負担額のことです。「1回目−2回目以降」の組で設定し、「5-10万円」なら1回目の事故は5万円が自己負担になります。
同じアクサダイレクトの見積例(新車プリウス・一般型)で、免責だけを変えた場合を比べてみます。
| 免責金額(1回目-2回目以降) | 年間保険料 |
|---|---|
| 0-10万円 | 70,500円 |
| 5-10万円 | 56,950円 |
| 10-10万円 | 52,200円 |
この例では、免責を0-10万円から10-10万円に上げるだけで、年18,300円下がりました。エコノミー型に変えた場合(17,690円安い)と、ほぼ同じくらいの下げ幅です。
単独事故や当て逃げの補償を手放さずに済むのが、免責の引き上げの大きな利点ですね。雪道を走る人や、当て逃げが心配な人にはこちらが合っています。
免責を上げてよいと考えられる理由は、前の章で見た等級ダウンの仕組みです。数万円の修理はもともと保険を使わない判断になりやすく、その「使わない部分」を免責に回せば、払うだけの保険料を削れます。
ただし、免責は「手元から無理なく出せる金額」が上限です。高くしすぎると、いざというときに保険が使えず困ってしまいます。なお全損のときは免責金額は差し引かれず、保険金額の全額が支払われます。
参考までに、三井ダイレクト損保の契約者では、新車・中古車とも「5-10万円」が最も多い設定です。迷ったら、まずこのあたりを基準に比べてみるとよいかなと思います。
車両保険は何年目まで?外す時期と他社見積もり
何年目まで付けるかに決まったルールはありません。税が重くなる13年目(ガソリン車などの場合)や、ローン完済・車検・買い替えのタイミングを目安に、満期(更新)に合わせて見直すのがおすすめです。
SOMPOダイレクトの契約者では、付帯率が10年目で61.1%、13年目で51.5%、18年目で34.7%と下がっていきます。同社は、自動車税と重量税が重くなる13年目と、重量税がさらに上がる18年目を、外す人が増える節目に挙げています。(出典:SOMPOダイレクト『車両保険はいつまでつける?外すタイミングを見極めるポイントを解説』)
年数だけでなく、希望する保険金額で契約できなくなったときに外す人もいるそうです。証券の車両保険金額がどれくらい下がったかも、あわせて見ておきたいですね。
外す時期は、基本的に満期(更新)のときです。保険期間の途中で外すと、年払いでは「短期率」で返還保険料が計算され、日割りどおりには戻りません。
月払いの場合は、解約返れい金が出ないのが一般的です。途中で外すより満期に合わせるほうが、損が少なくて済みます。
見直すなら、他社の見積もりもあわせて取ると判断材料がそろいます。ダイレクト型は代理店型より保険料が安い傾向があり、概ね10〜30%、年1〜3万円ほど安いケースがあるとされます。
複数社を比べるなら、一度の入力でまとめて見積もりが取れる一括見積もりサービスが便利です。車検証・今の保険証券・免許証を手元に用意しておくとスムーズですよ。
比べるときは条件をそろえる
車両保険金額・補償タイプ・免責金額・特約の有無をそろえないと、正しく比べられません。1社の見積もりの中で「なし/エコノミー型/一般型」を切り替えて差額を見るのも有効です。
等級や事故有係数は、保険会社を乗り換えても引き継がれます。ただし条件があり、新しい契約の始期日を今の契約の満期日と同じ日にそろえるのが基本です。
満期日の翌日から8日以上空くと、7等級以上の等級は原則引き継げず6等級からのやり直しになります。満期日に合わせて切り替えれば補償の空白もできないので、日付だけはしっかり確認しましょう。自動継続特約が付いている場合は、更新しない旨の連絡も忘れずに。
もちろん、乗り換えずに今の会社で免責を上げたり、エコノミー型に変えたりするだけでも保険料は下がります。継続割引がなくなる分も含めて、乗り換え後の実質的な差額で判断しましょう。
保険料や補償の範囲は、保険会社や契約条件によって異なります。正確な情報は各社の公式サイトや約款でご確認のうえ、最終的な判断は保険会社や代理店などの専門家にご相談ください。
車両保険はいらない?に関するよくある質問
車両保険を外しても、事故で自分がケガをしたときに保険を使うと等級は下がりますか?
人身傷害保険や搭乗者傷害保険だけを使った場合は「ノーカウント事故」で、等級は下がりません。ほかに等級を下げる事故がなければ、翌年は通常どおり1等級上がります。車両保険を外しても人身傷害は残るので、ケガの補償は受けられます。
地震で車が壊れたら、車両保険で補償されますか?
地震・噴火・津波による損害は、一般型の車両保険でも原則として補償されません。一部の会社では、一般型に「地震・噴火・津波による全損時一時金特約」を付けられます。全損になったときに50万円などの定額が支払われる特約で、扱わない会社もあるため公式サイトで確認してください。
自転車とぶつかって自分の車が傷ついたら、車両保険は使えますか?
一般型なら補償されます。エコノミー型では、会社によっては自転車との衝突が対象外です。車両保険がない場合、相手に請求できない分は自己負担になります。自転車通学の多い道をよく走る人は、エコノミー型の補償範囲を約款で確かめておくと安心です。
いたずらでタイヤだけパンクさせられた場合、車両保険は使えますか?
使えません。タイヤ単体の損害は車両保険の対象外で、いたずらでタイヤだけをパンクさせられた場合も同じです。他の部分と同時に壊れた場合や、火災・盗難の場合は対象になります。タイヤのトラブルは、ロードサービスで対応できる範囲を確認しておきましょう。
軽自動車なら車両保険はいらないですか?
軽自動車だから不要、とは言い切れません。軽四輪乗用車の車両保険の普及率は49.6%で、約半数が付けています。保険料全体が小さいぶん外したときの節約額も小さめになりやすいので、時価額・貯金・ローン残債で判断するのは普通車と同じです。新しい軽やローン中の軽なら、付けておく方向で考えるのが安心です。
関連記事:ダイレクト型自動車保険のデメリット|代理店型と比べて向く人
車両保険がいらない人・必要な人の判断まとめ
車両保険はいらないかどうかは、加入率や「みんなどうしているか」ではなく、自分の車と家計の条件で決まります。最後に、判断のポイントを振り返っておきますね。
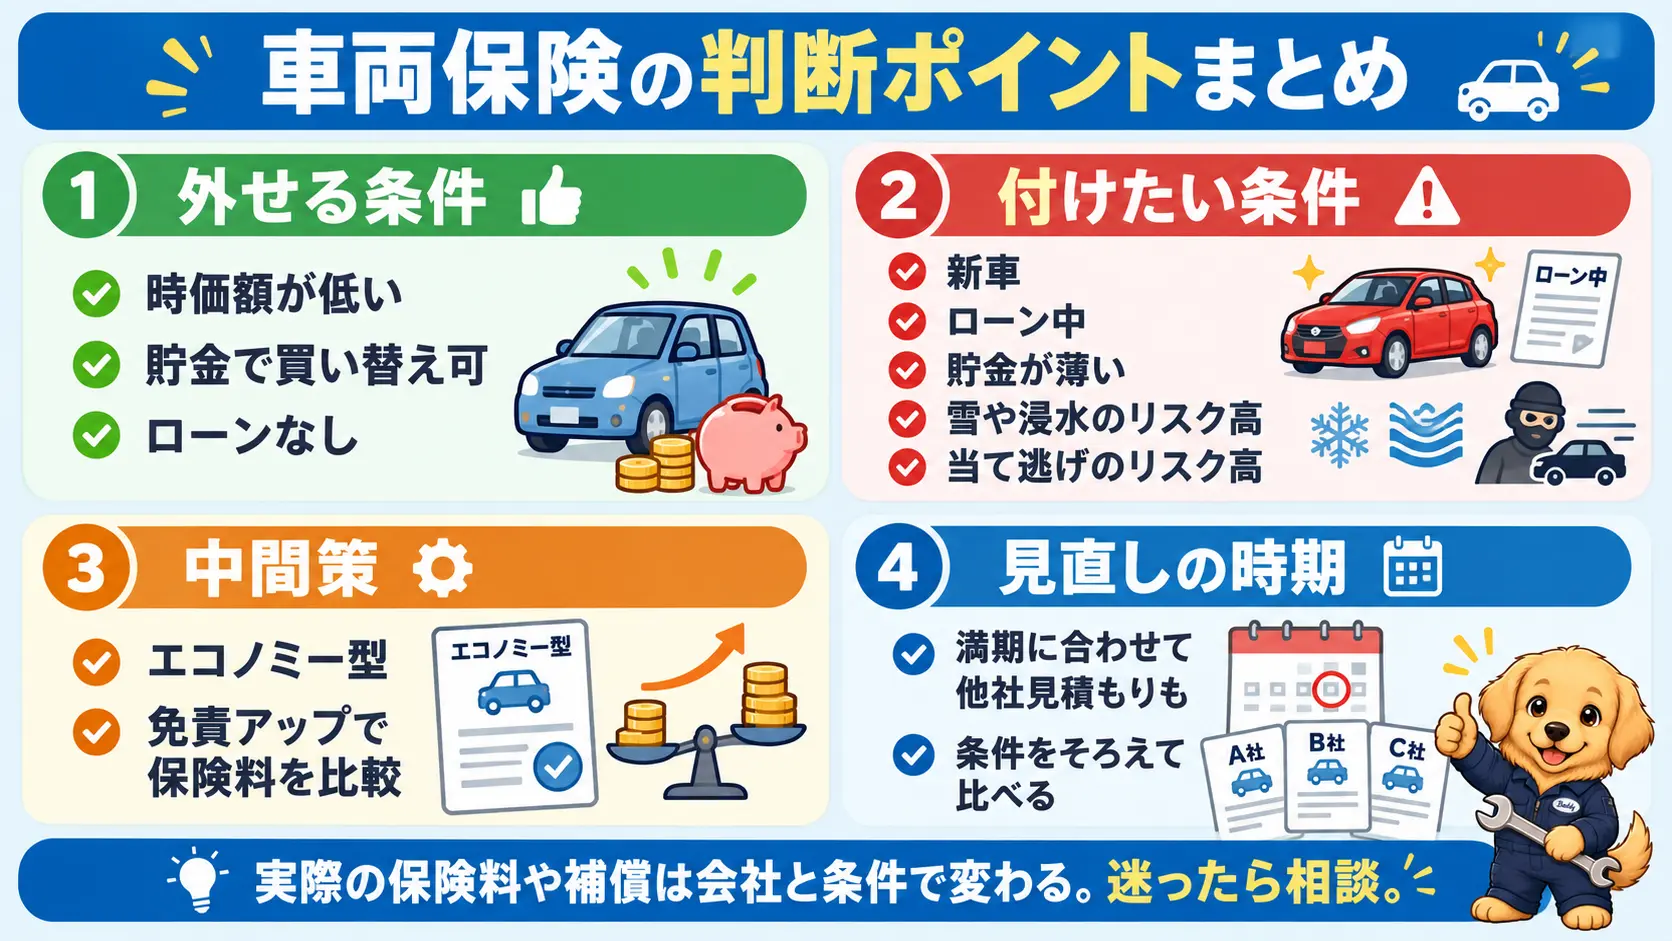
- 時価額が低く、全損しても貯金で買い替えられ、ローン残債もないなら外す選択肢がある
- 新車・ローン中・貯金が薄い・雪道や浸水、当て逃げのリスクが高いなら付けておくほうが安心
- 外すと保険料は年1万円台〜数万円ほど下がるが、自損・当て逃げ・水没・盗難はすべて自腹になる
- 数万円の修理は等級ダウンを考えると保険を使わない判断になりやすく、車両保険が効くのは大きな損害のとき
- 全部外す前に、エコノミー型や免責10-10万円への変更で保険料がどれだけ下がるかを比べる
- 見直しは満期に合わせ、他社の見積もりも条件をそろえて比べる
金額はあくまで一般的な目安で、実際の保険料や補償は会社と条件で変わります。更新案内が届いたら、まず「なし/エコノミー型/免責アップ」の差額を出してみてください。迷ったときは、保険会社や代理店に相談しながら決めるのがおすすめです。
あわせてチェック
車の維持費でいちばん見直し効果が大きいのは、実は自動車保険かもしれません。
こんなお悩みも:
- 車検、どこで受けるか決めてる? → 楽天Car車検とEPARK車検を比較
- 営業電話ラッシュなしで車を売る → 窓口1社で完結する売り方