
こんにちは。asovica(アソビカ)、運営者の「りょう」です。
保険料が安いと聞いて、ダイレクト型の自動車保険が気になっている方は多いですよね。一方で「事故のとき担当者がいなくて困らない?」「示談交渉が弱いのでは?」と不安になる気持ちも分かります。
この記事では、ダイレクト型のデメリットを代理店型と比べながら整理しました。デメリットごとに「実際に困る場面」と「自分でできる対策」をセットでまとめています。向いている人の条件や、乗り換えるときの注意点まで一緒に確認していきましょう。
- ダイレクト型の事故対応・示談交渉は代理店型と比べてどうなのか
- ダイレクト型の保険料が安い理由と代理店型との差額の目安
- 本当のデメリット2つと事故前に自分でできる対策
- 向いている人・向いていない人の条件と乗り換え時の注意点
ダイレクト型自動車保険のデメリットは結局何か
結論から言うと、ダイレクト型の本当のデメリットは2つです。補償設計と手続きを自分でやることと、決まった担当者がいないこと。事故対応や示談交渉の質そのものは、大手同士なら代理店型と大差ありません。

ダイレクト型って安いけど、事故のときに頼りないってよく聞くよね?
よく聞きますよね。でも調べてみると、少し誤解も混ざっているみたいですよ。一緒に確かめてみましょう。

よく挙がるデメリットを、実際のところと並べてみました。下の表のうち、本当に気をつけたいのは最後の2つです。
| よく言われるデメリット | 実際のところ |
|---|---|
| 事故対応・示談交渉が弱い | 示談交渉はどちらも保険会社が担当。大手同士なら満足度に大差なし |
| もらい事故で交渉してもらえない | 代理店型でも同じ。法律の制約でどの保険会社も交渉できない |
| ロードサービスが薄い | 無料レッカー距離などは代理店型と同程度の会社が多い |
| 担当者がいない | 本当のデメリット。事故直後の連絡や相談を自分で進める |
| 補償を自分で選ぶ | 本当のデメリット。特約の付け漏れや家族間の重複が起きやすい |
つまり「ダイレクト型は事故に弱い」というイメージは、半分は誤解です。残りの半分は、自分で準備すればかなり減らせる弱点かなと思います。
事故対応・示談交渉は大手なら代理店型と大差なし
示談交渉の担い手は、ダイレクト型でも代理店型でも保険会社です。代理店の担当者が相手と交渉するわけではありません。販売の窓口が違うだけで、交渉する主体は変わらないんですね。
第三者の調査も見てみます。J.D. パワーの2024年自動車保険事故対応満足度調査では、ダイレクト系705ポイント、代理店系692ポイントでした。事故対応でダイレクト系が上回ったのは、現行の調査の形になってから初めてです。(出典:J.D. パワー『2024年日本自動車保険事故対応満足度調査』)
| 調査年 | 代理店系 | ダイレクト系 |
|---|---|---|
| 2020年 | 707 | 685 |
| 2021年 | 708 | 705 |
| 2022年 | 723 | 705 |
| 2023年 | 720 | 692 |
| 2024年 | 692 | 705 |
ただし表のとおり、2023年まではほぼ毎年代理店系が上回っていました。2024年の逆転は、代理店系の大きな低下による面が大きいとされています。ダイレクト型の方が良いとまでは言えず、大手同士なら大差はないと読むのが自然です。
もう一つ大事なのは、チャネルより会社ごとの差が大きいことです。同じ調査では、ダイレクト系の中にも業界平均を下回る会社がありました。評判を比べるなら、タイプ別より会社単位で見るのがおすすめですよ。
事故対応の評判は「ダイレクト型か代理店型か」ではなく、保険会社ごとに確認しましょう
もらい事故は代理店型でも保険会社が交渉できない
「代理店型なら、もらい事故でも担当者が交渉してくれる」と思われがちです。でも、これは誤解なんです。自分の過失がゼロの事故では、どちらのタイプでも保険会社は示談交渉ができません。
理由は弁護士法72条(非弁活動の禁止)です。弁護士でない者が報酬目的で他人の法律事務を扱うことは禁じられています。過失ゼロだと自分の保険会社は相手に支払う立場にないので、交渉が他人の法律事務にあたるわけです。(出典:e-Gov法令検索『弁護士法』)
たとえば、信号待ちで後ろから追突された場面。正しく止めていた車にぶつけられた場面も同じです。このときは自分で相手側の保険会社と交渉するか、弁護士に依頼することになります。
差を埋めるのは弁護士費用特約
もらい事故で頼りになるのは、代理店の担当者ではなく弁護士費用特約です。SOMPOダイレクトの例では、弁護士費用は1事故につき被保険者1名あたり300万円が限度。特約だけを使った場合はノーカウント事故で、翌年の等級に影響しません。(出典:SOMPOダイレクト『弁護士費用特約』)
ダイレクト型だから不利になる場面ではない、と覚えておくと安心です。どちらのタイプでも同じ準備が必要な場面なんですね。補償範囲や限度額は会社・商品で異なるので、約款で確認してください。
代理店型との違いとメリット|なぜ安いのか
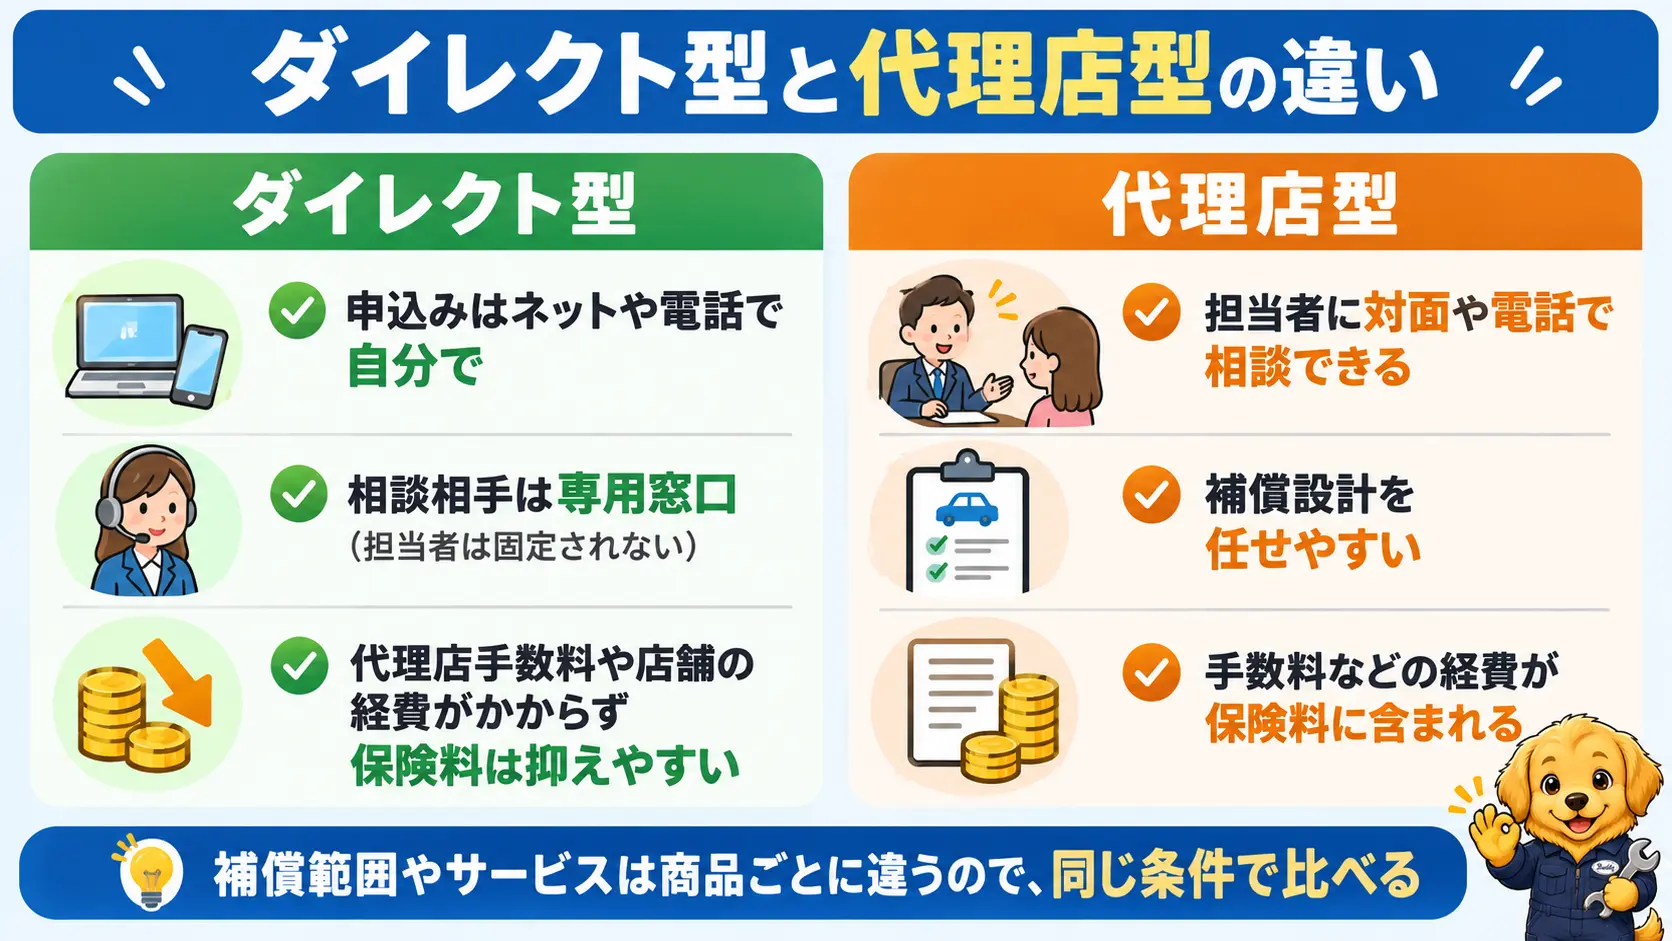
ダイレクト型が安いのは、代理店手数料や店舗の経費がかからないからです。保険料の差は主に経費の部分で生まれます。ただし補償の範囲やサービスは商品ごとに違うので、同じ条件にそろえて比べることが大切です。
安いのには、何か裏があるのかな?
そこ、気になりますよね。保険料の中身を分けてみると、理由が見えてくるみたいですよ。
まずは代理店型との違いを表で整理しておきます。
| 比較軸 | ダイレクト型(通販型) | 代理店型 |
|---|---|---|
| 契約方法 | 保険会社とWeb・電話で直接やりとり | ディーラーや保険ショップなどで対面契約 |
| 保険料 | 中間コストが少なく安い傾向 | 代理店手数料・人件費の分だけ高め |
| 補償の決め方 | 自分で選んで入力する | 担当者がヒアリングして提案 |
| 手続き | 見積もり・申込・継続が24時間ネットで可能 | 対面中心で担当者に相談できる |
| 事故時の連絡 | 契約者が自分で保険会社へ連絡 | 担当者に初期対応を相談しやすい |
| 示談交渉 | 保険会社が行う | 保険会社が行う(同じ) |
安い理由は代理店手数料と店舗コストがないこと
自動車保険料は「純保険料」と「付加保険料」の2つでできています。純保険料は、事故のときに支払う保険金の原資。付加保険料は、代理店手数料や人件費、店舗などの経費です。
損害保険料率算出機構が出す参考純率は、純保険料の部分だけが対象です。経費にあたる付加保険料は、各保険会社が独自に決めています。チャネルによる保険料の差は、主にこの経費側で生まれるわけですね。
実は、損害保険全体では今も約9割が代理店経由です。日本損害保険協会の統計では、2023年度の直扱(ネット含む)は8.9%でした。代理店の55.3%は、ディーラーや整備工場などの自動車関連業です。(出典:金融庁『損害保険業等に関する制度等WG 事務局説明資料』(2024年9月))
車を買ったお店で、そのまま保険にも入る流れが今も主流なんですね。ダイレクト型はその窓口を通さない分、経費を抑えられます。逆に言えば、車と保険の窓口を一本化できるのが代理店型の強みです。
差額は年1〜3万円・ロードサービスも見劣りしない
ダイレクト型は代理店型より、概ね10〜30%、年1〜3万円程度安いケースが多いとされています。乗り換えで安くなった人に限った自己申告平均で、25,679円という損保会社の公表値もあります。
ただし、これはあくまで一般的な目安です。年齢や等級、車種、走行距離で差は大きく変わります。自分の条件で見積もるまで、実際の金額は決まりません。
ロードサービスも、ダイレクト型だから薄いとは言えません。アクサ損保が2026年4月時点の各社サイトをもとに比べた結果がこちらです。
| 項目 | 代理店型(A社) | ダイレクト型各社 |
|---|---|---|
| 無料レッカー距離 | 100km | 50〜150km(多くは100km。指定工場なら無制限の会社が多い) |
| 帰宅・宿泊費用 | 記載なし | 搭乗者全員分を全額補償する会社が多い |
| ガス欠時の給油 | 保険期間内1回・10リットルまで無料 | 保険期間中1回・10リットルまで無料が中心 |
| バッテリー上がり・パンク・キー閉じ込み | 無料 | 無料(回数制限がある会社あり) |
代理店型の大手は、帰宅・宿泊などをJAFや特約と組み合わせて用意している場合があります。比べるときは「無料付帯か特約か」「回数制限」「指定工場か任意の工場か」をそろえましょう。条件をそろえないと、どちらが手厚いか正しく見えないんですよね。
本当のデメリットは2つ|困る場面と自分で潰す対策
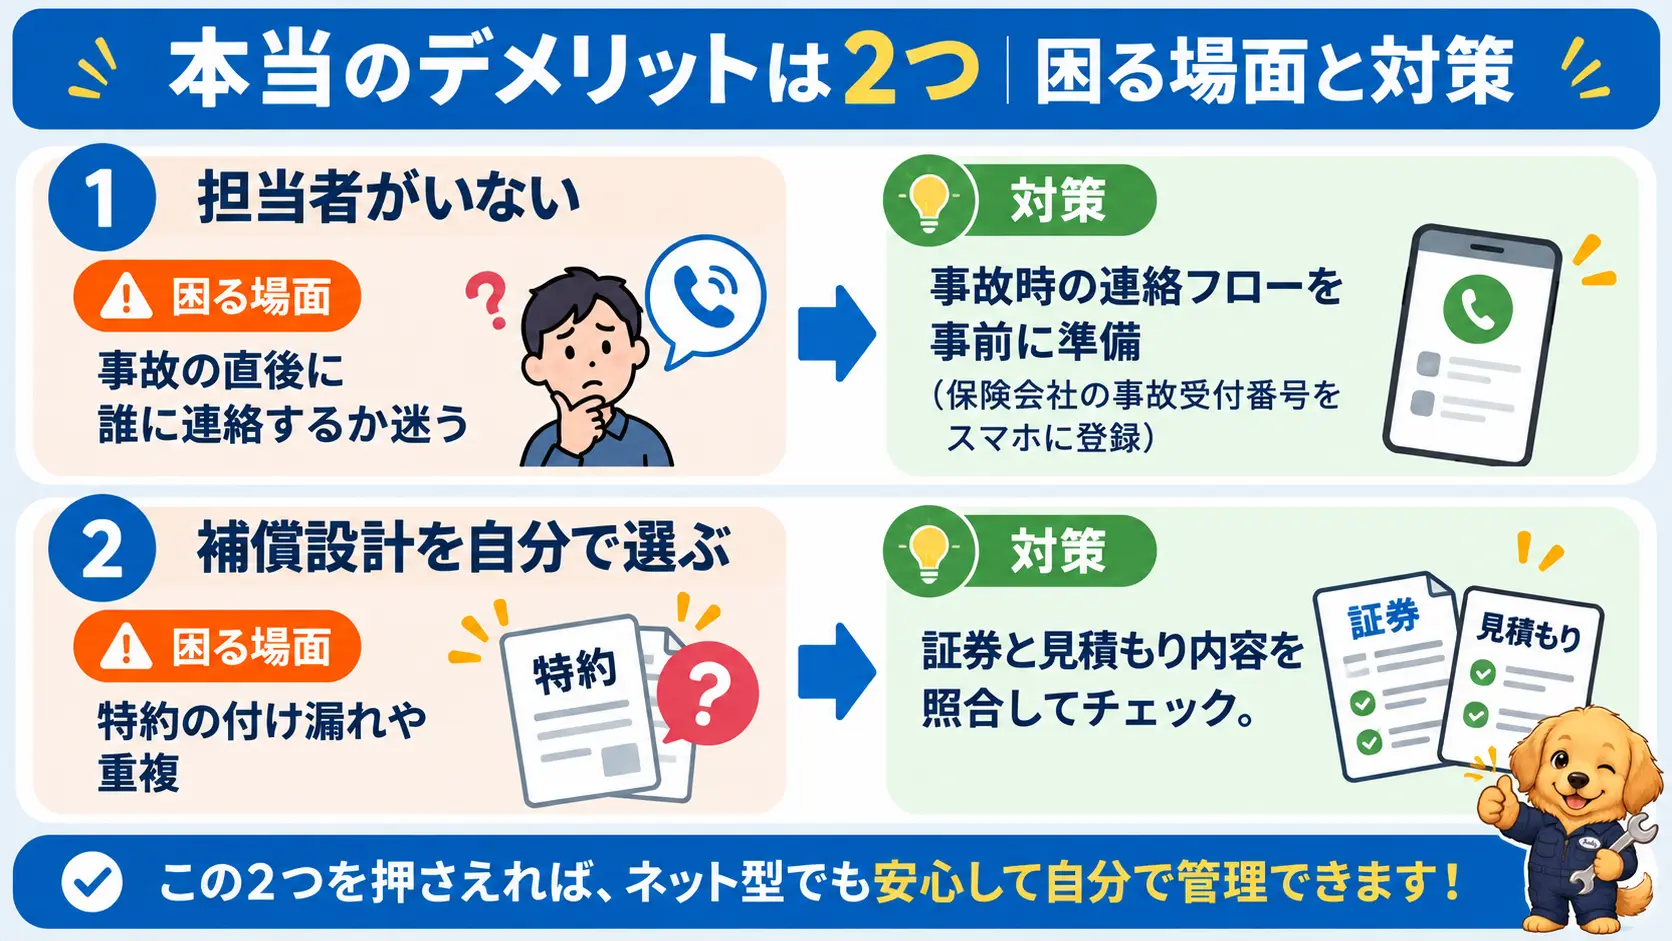
本当のデメリットは、担当者がいないことと、補償設計を自分でやることの2つです。どちらも、事前の準備でかなり潰せます。困る場面と対策をセットで見ていきましょう。
準備しておけば、担当者がいなくても何とかなるのかな?
全部は無理でも、迷う場面はだいぶ減らせるみたいですよ。順番に確認してみましょう。
| デメリット | 実際に困る場面 | 自分で潰す対策 |
|---|---|---|
| 担当者がいない | 事故直後に誰に何を伝えるか迷う | 事故受付の番号と証券番号を控え、手順を把握しておく |
| 現場に担当者が来ない | 動揺したまま相手と話を進めてしまう | 過失割合や示談の約束をしない。警察へ必ず届け出る |
| 補償設計を自分でやる | 前の契約と同じつもりで特約が外れていた | 前の保険証券と1行ずつ照合する |
| 特約の付け漏れ・重複 | もらい事故で自分で交渉する/家族の契約とダブる | 家族全員の保険を一覧にして、どこに付けるか決める |
| 入力を自分でやる | 走行距離や運転者範囲の申告ミス | 車検証・証券・免許証・走行距離計の数値をそろえて入力 |
担当者不在でも事故直後に迷わない連絡フロー
ダイレクト型は特定の担当者が決まらず、会社全体で対応する形です。事故直後に「誰に何を伝えるか」で迷いやすいのが、一番の弱点かなと思います。代理店型のように、顔見知りの担当者が現場に来ることもありません。
よくある失敗は、動揺したまま相手と話を進めてしまうことです。現場で過失割合を決めたり、示談の約束をしたりしないようにしましょう。事故直後の流れは、一般的に次の順番です。
- 負傷者を救護し、二次事故を防ぐ(運転者の義務)
- 110番などで警察に届け出る(けががあれば人身事故として届け出る)
- 相手の住所・氏名・連絡先・加入している保険を確認して記録する
- 現場や車の写真を撮り、目撃者がいれば連絡先を聞く
- 自分の保険会社の事故受付へ連絡する
- 痛みや不調があれば、早めに医師の診断を受ける
警察への届け出は、軽い事故でも省かないでください。届け出をもとに交通事故証明書が発行され、保険金の請求や損害賠償で必要になります。
契約したらすぐやる準備
事故受付の電話番号と証券番号を、スマホと車内の両方に控えておきましょう。上の手順も一度読んでおくと、いざというとき慌てにくくなります。現場に警備会社がかけつけるサービスを用意している会社もあるので、契約前に有無を確認しておくと安心です。
軽い自損事故でも、書類のやりとりは自分で進めることになります。分からないところは、保険会社の事故受付に遠慮なく聞いてください。無理に一人で判断し切ろうとしないのが大切ですよ。
前と同じつもりの特約漏れと家族間の重複を防ぐ
補償設計の失敗は、たいてい「前と同じつもり」で起きます。会社が変わると、特約の名前や範囲、免責金額が違うことがあるからです。乗り換え前の保険証券を横に置いて、1行ずつ照合するのが確実です。
| 照合する項目 | 確認のポイント |
|---|---|
| 対人賠償・対物賠償 | 無制限になっているか |
| 人身傷害 | 金額と補償される範囲 |
| 車両保険 | タイプ(一般型・エコノミー型など)と免責金額 |
| 弁護士費用特約 | 付いているか、家族の契約と重なっていないか |
| ロードサービス | 無料付帯か特約か、回数制限の有無 |
特に車両保険のタイプは要注意です。エコノミー型は、単独事故を補償しないのが一般的。当て逃げも対象外の会社が多い一方、近年の改定で補償に含めた商品もあります。名前が似ていても線引きは会社ごとに違うので、約款で確かめましょう。
もう一つの落とし穴は、家族の契約との重複です。個人賠償責任特約は、自動車保険・火災保険・傷害保険・クレジットカード付帯などで重なりやすい特約。配偶者や同居の親族、別居の未婚の子まで対象になる契約が多いんですね。
弁護士費用特約も、家族の誰かの自動車保険でカバーされている場合があります。複数の契約に付けても、二重に補償を受け取れるわけではありません。重なった分は、保険料の払い損になりやすいです。
家族で複数台を契約している場合、1台だけ会社を変えると「どの契約に特約を付けるか」の整理が崩れやすくなります
対策は、家族全員の保険を一覧にすることです。補償の対象者で重なりを確認し、どの契約に1本付けるかを決めます。ファミリーバイク特約なども、同じ人が重複して対象になっていないか見ておきましょう。
入力ミスにも気をつけたいところです。走行距離区分や使用目的、運転者の範囲が実態と違うと、保険料や補償で不利益が出ることがあります。車検証・前の証券・免許証・走行距離計の数値を手元にそろえてから入力してください。
関連記事:車両保険はいらない?外していい人の条件と判断の目安
ダイレクト型に向いている人・向いていない人
補償を自分で選べて、事故歴が少ない人はダイレクト型に向いています。反対に、対面で相談したい人や手続きが負担になる人は、慎重に考えた方が安心です。絶対にこれが正解という話ではないので、自分の条件に当てはめてみてください。
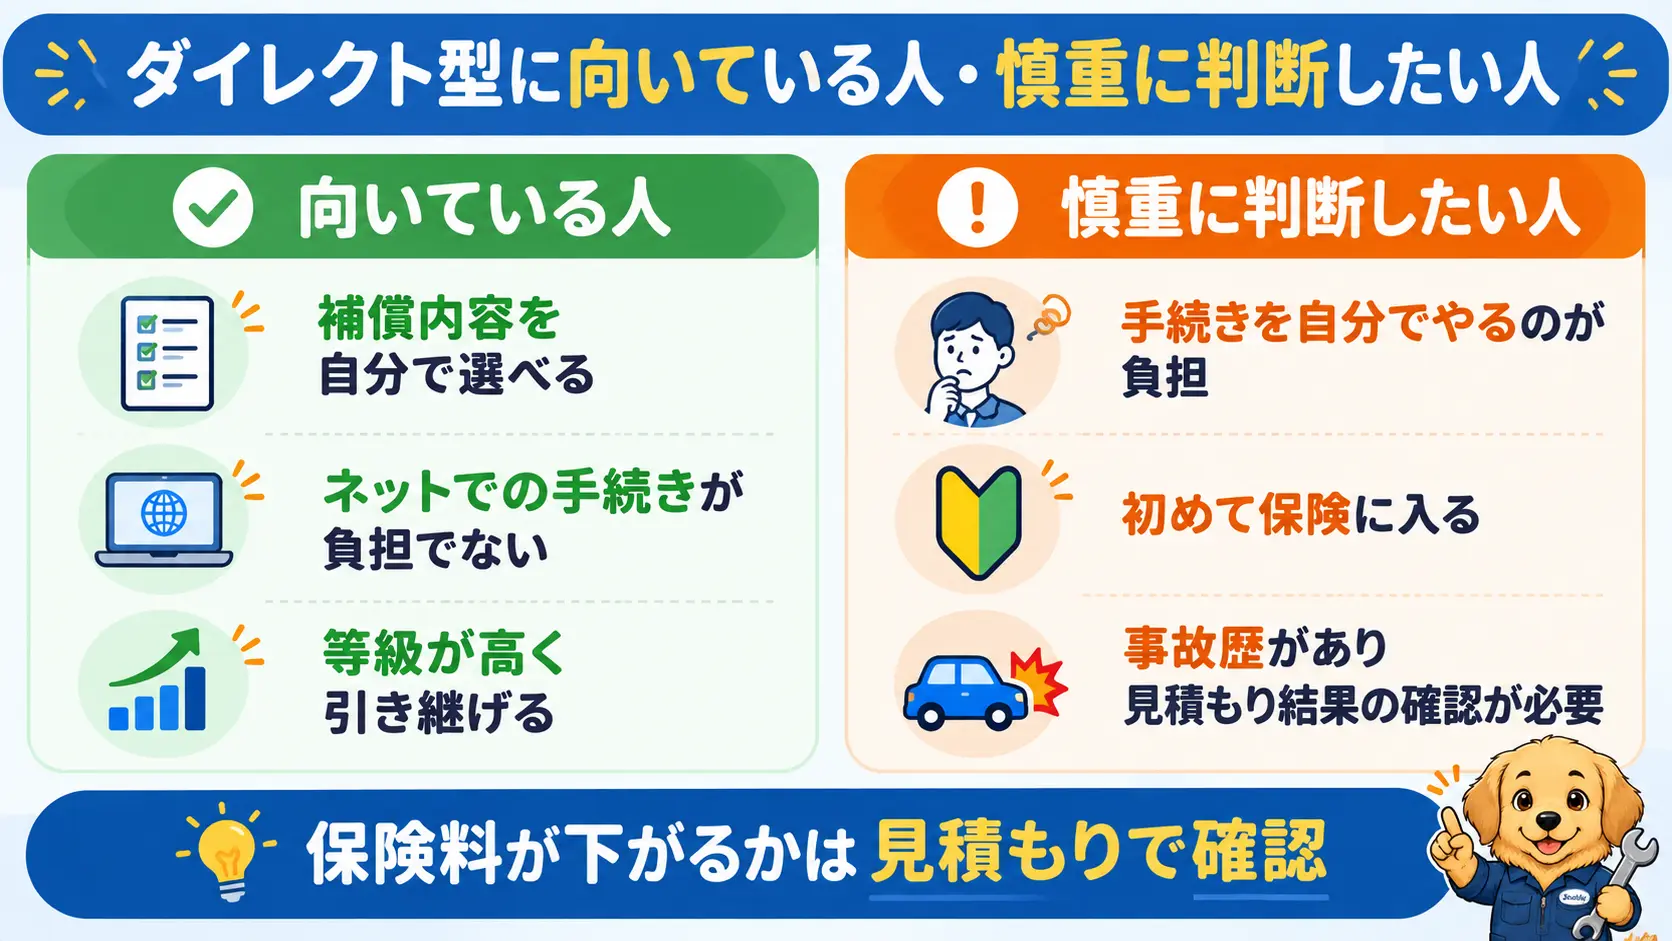
| 判断の軸 | 向いている人 | 慎重に考えたい人 |
|---|---|---|
| 補償の選び方 | 自分で読んで選べる・手間を惜しまない | 対面で説明を受けて決めたい |
| 事故歴・等級 | 事故歴が少なく等級が高い | 事故歴が多い・等級が低い |
| 連絡・手続き | Webや電話で完結させても平気 | ネット手続きや電話連絡が負担 |
| 窓口へのこだわり | 特になし | ディーラーで保険・修理・車検をまとめたい |
補償を自分で選べて事故歴が少ない人は向く
向いているのは、補償の中身を自分で読んで選べる人です。今は自信がなくても、選ぶ手間を惜しまない人なら大丈夫かなと思います。前の章の照合表を使えば、確認すべき項目はそれほど多くありません。
事故歴が少なく等級が高い人も、ダイレクト型を検討しやすいです。高い等級の割引は乗り換え先にもそのまま引き継がれ、事故歴を理由に申込みを断られる心配も小さいからです。
- 対人・対物・人身傷害・車両保険・特約の中身を自分で確認できる
- 事故歴が少なく、等級が高い
- 連絡や手続きをWebや電話で済ませることに抵抗がない
- 毎年見積もりを取り直して見直す習慣がある、または取れる
当てはまる項目が多いほど、ダイレクト型の手続きを負担に感じにくいはずです。保険料が実際に下がるかは、自分の条件で見積もって確かめてください。毎年見直せる人なら、安い会社を選び続けやすいのも強みですね。
高齢者・初めての契約・事故歴ありは慎重に
向いていないのは、まず補償選びを対面で相談したい人です。事故のとき、顔見知りの担当者に最初の相談をしたい人も同じ。ディーラーの代理店で保険・修理・車検をまとめている人は、その便利さも比べてみてください。
高齢の方は、年齢だけで加入できなくなるわけではありません。ただし記名被保険者の年齢による料率区分があり、70歳以上は高い区分になります。ダイレクト型に変えても年齢の割増は残るので、保険料が下がるとは限りません。
実質的な分かれ目は、ネット入力や補償の確認、事故時の電話連絡を本人が担えるかです。家族が手伝える体制があるかも、あわせて考えておきたいですね。
初めての契約は、原則6等級からのスタートです。補償の知識がないまま自分で選ぶ負担が、一番大きい人たちかもしれません。同居の親の等級を引き継げる場合もあるので、先に確認しておきましょう。運転者の年齢条件や範囲の設定ミスは、保険料と補償の両方に響きます。
事故歴がある人は、乗り換えても等級と事故有係数がそのまま引き継がれます。1〜5等級は13か月ルールがあり、入り直してリセットもできません。会社によっては、等級や事故件数で申込みを断る場合もあります。
事故歴がある場合は、複数社で見積もりを取り、引き受けの可否と保険料を確かめるのが現実的です。申込みで事故歴を正しく申告しないと、契約後に保険料の変更や引き継ぎのトラブルになるので注意してください。
乗り換えない選択肢もある
今の会社で更新しながら、補償を見直す方法もあります。不要な特約を外す・免責金額を上げる・エコノミー型に変えるなどで、保険料が下がる場合があります。差額が小さいなら、据え置きも合理的な選択です。今の補償や事故対応に満足しているなら、無理に乗り換える必要はありません。
代理店型から乗り換える時の注意と見積もりの比べ方
満期に空白をつくらずに乗り換えれば、等級は原則そのまま引き継がれます。始期日を旧契約の満期日と同日にすれば、無保険の空白もできません。そのうえで、補償条件をそろえて一括見積で比べるのが失敗しにくい流れです。
等級は引き継ぎ・始期日は満期日と同日にする
等級と事故有係数適用期間は、保険会社間の等級情報交換制度で共有されています。ダイレクト型と代理店型の間でも引き継げるので、乗り換えで6等級に戻ることはありません。逆に言うと、事故歴も一緒についてくるということです。
新しい契約の始期日は、旧契約の満期日と同日にそろえます。多くの契約では、補償が始期日の午後4時から満期日の午後4時までだからです。同じ日にすれば、旧契約の終わりと新契約の始まりが切れ目なくつながります。
「満期日の翌日」を始期日にするのは、丸1日の無保険期間ができるのでNGです。その間に事故を起こすと、どちらの保険でも補償されません。開始・終了の時刻は契約で違う場合もあるので、証券や約款で確認してください。
満期日の翌日から7日以内に新契約が始まれば、等級は引き継げます。8日以上空くと、7等級以上の人は原則6等級に戻ってしまいます。これはあくまで救済のための猶予なので、狙って空けるものではありません。
| 時期の目安 | やること |
|---|---|
| 満期の2〜3か月前 | 複数社の見積もりを取って比べる |
| 満期の1か月前まで | 乗り換え先に「他社からの乗り換え」で申し込む |
| 会社の期限まで(満期月の前月10日などの例) | 旧契約の自動継続を止める連絡をする |
| 始期日の前 | 初回保険料の支払いを済ませる |
見落としやすいのが、自動継続特約です。止める連絡を忘れると旧契約が自動更新され、新しい契約と二重になってしまいます。期限は会社ごとに違うので、満期案内の記載を必ず確認してください。
急ぐ事情がなければ、中途解約より満期での乗り換えが基本です。途中で解約すると等級アップが最大1年遅れたり、返戻金が目減りしたりするからです。
どのダイレクト型が安いかは一括見積で比べる
どのダイレクト型が一番安いかは、人によって答えが変わります。年齢・等級・車種・走行距離・地域で、会社ごとの順位が入れ替わるからです。自分の条件で一括見積をかけないと、安い会社は決まりません。
一括見積は、車や等級、満期日などを1回入力するだけで複数社の見積もりを比べられる無料サービスです。入力には車検証・今の保険証券・免許証の情報を使います。乗り換えの申込みとほぼ同じ情報なので、まとめて用意しておくと二度手間になりません。
比べるときは、補償条件をそろえることが大切です。対人・対物は無制限、人身傷害の金額、車両保険のタイプと免責、弁護士費用特約、ロードサービスをそろえましょう。保険料だけでなく、事故対応満足度などの第三者調査も会社単位で見ておくと安心です。
今の会社の継続割引がなくなる分も、忘れずに計算に入れてください。乗り換え初年度だけでなく、2年目以降の保険料でも比べるのがおすすめです。差が小さいなら、今の会社で見直すのも十分ありだと思います。
自動車保険の一括見積もり(無料)
車検証と保険証券を手元に用意すれば、1回の入力で複数社の見積もりを比べられます。補償条件をそろえて比べる起点にどうぞ。
価格目安:利用無料
ダイレクト型自動車保険のデメリットに関するよくある質問
ダイレクト型でも事故現場に来てもらえますか?
ダイレクト型は、保険会社の担当者が事故現場に来る形ではありません。ただ、警備会社のスタッフが現場にかけつけるサービスを用意している会社もあります。現場での対応が不安な方は、契約前にサービスの有無と内容を公式サイトで確認しておくと安心ですよ。
ダイレクト型の保険料は、2年目以降に上がることがありますか?
同じ条件でも、2年目は初年度より割引が小さくなることがあります。ダイレクト型の多くは、新規契約のネット割引を継続時より大きくしているからです。例えばSOMPOダイレクトでは、新規のインターネット割引が最大20,000円、継続1回目は最大10,000円です。乗り換えるときは、2年目の保険料も見積もりで確認しておくと後悔しにくいかなと思います。
一括見積もりを使うと、営業電話がたくさんかかってきますか?
自動車保険の一括見積もりは、メール中心で電話営業は少なめとされています。ただしサービスや保険会社によって連絡方法は違います。入力するときに連絡方法の選択や注意書きを確認しておくと安心ですね。
車を手放すとき、積み上げた等級はどうなりますか?
そのまま解約すると、次に契約するときは原則6等級からのスタートです。解約前に中断証明書を発行しておけば、等級を最長10年間保存して再開時に使えます。発行には7等級以上などの条件があり、申請期限も会社で違います。車を手放す予定があるなら、早めに今の保険会社へ確認してください。
乗り換えずに保険料を下げる方法はありますか?
今の会社で更新しながら、補償を見直す方法があります。不要な特約を外す、車両保険の免責金額を上げる、エコノミー型に変えるといった方法です。ただ、補償を削りすぎると事故のときの自己負担が増えます。どこまで削るかは、保険会社の窓口などに相談しながら決めると安心ですよ。
ダイレクト型自動車保険のデメリットと対策まとめ
ダイレクト型の弱点って、事故対応そのものより「自分でやること」の方だったんだね。
そうみたいですね。準備しておけば潰せる弱点が多いのは、ちょっと安心しました。
ダイレクト型自動車保険のデメリットは、事故対応の質より「自分でやる部分」にあります。補償を自分で選べる人・事故歴が少ない人は、乗り換えで年数万円下がる余地があるかなと思います。最後に、要点を振り返っておきます。
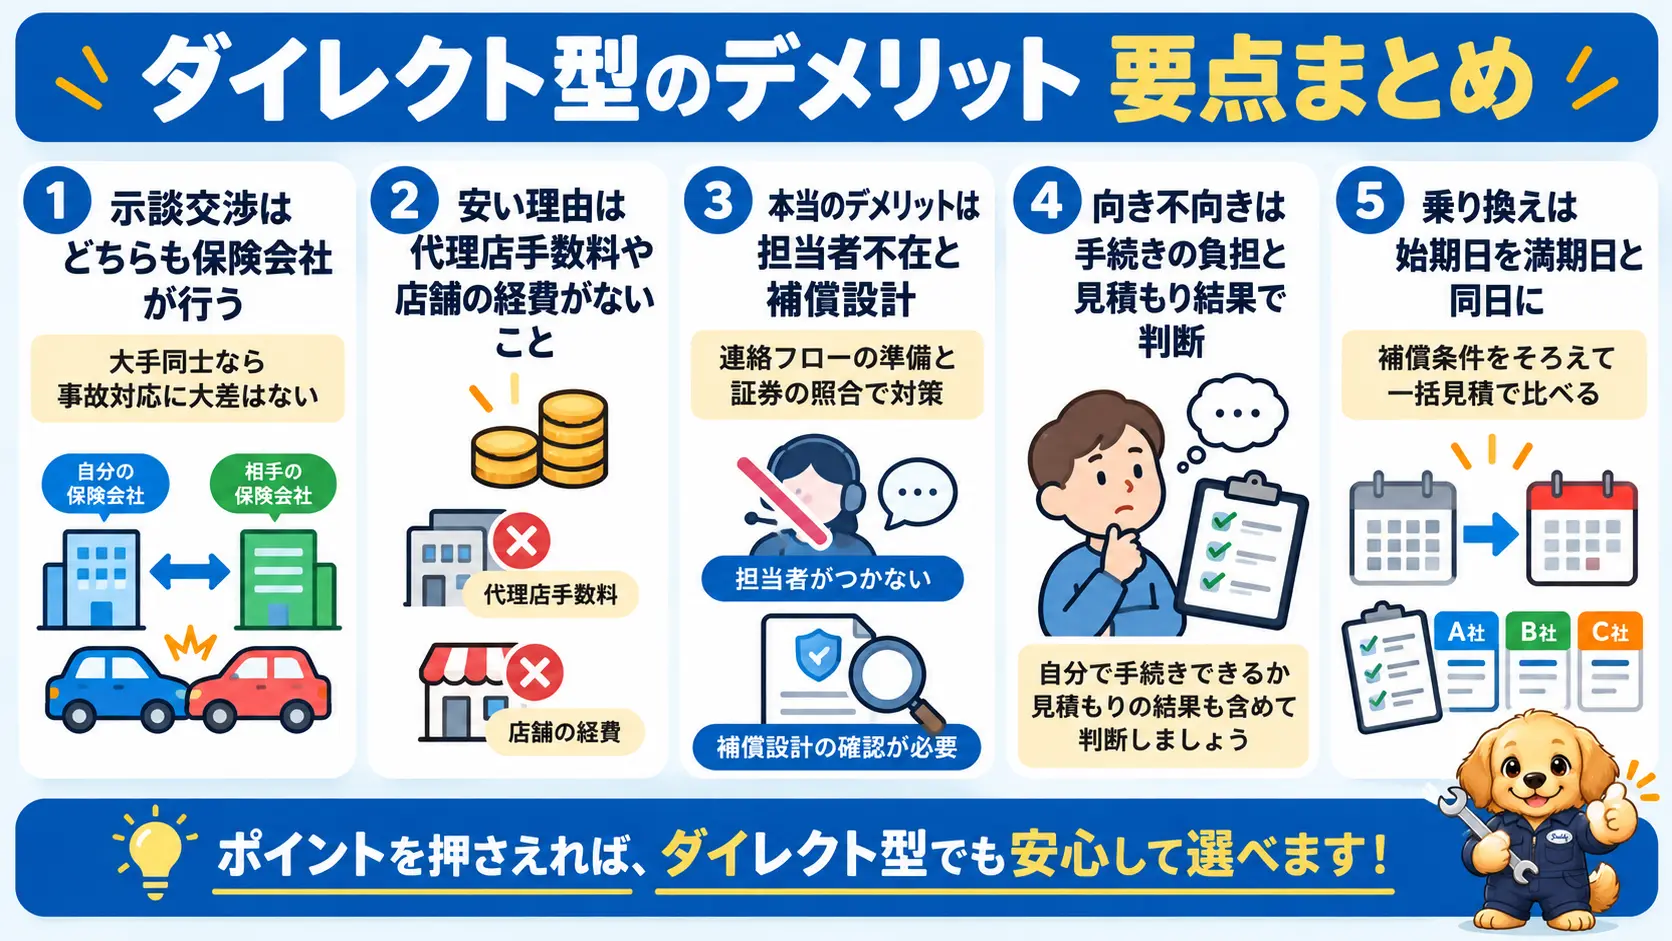
- 示談交渉はどちらも保険会社が行い、大手同士なら事故対応の満足度に大差はない
- もらい事故は代理店型でも保険会社が交渉できない。備えは弁護士費用特約
- 安い理由は代理店手数料や店舗の経費がないこと。差額は年1〜3万円程度が目安
- 本当のデメリットは担当者不在と補償設計。連絡フローの準備と証券の照合で潰せる
- 高齢・初めての契約・事故歴ありの人は、手続きの負担と見積もり結果で慎重に判断
- 乗り換えは始期日を満期日と同日に。補償条件をそろえて一括見積で比べる
保険料や補償の内容は、年齢・等級・車種などの条件や保険会社によって変わります。この記事の数値は、あくまで一般的な目安として参考にしてください。
正確な情報は、各保険会社の公式サイトや約款でご確認ください。補償の選び方に迷ったら、無理に自分だけで判断せず、保険会社の窓口や専門家に相談するのがおすすめです。最終的な判断はご自身の状況に合わせて、納得したうえで決めてくださいね。
あわせてチェック
車の維持費でいちばん見直し効果が大きいのは、実は自動車保険かもしれません。
こんなお悩みも:
- 車検、どこで受けるか決めてる? → 楽天Car車検とEPARK車検を比較
- 営業電話ラッシュなしで車を売る → 窓口1社で完結する売り方